コインパーキングの土地は本当に1億円?暫定利用地の「隠れた価値」を鑑定士が解説
はじめに
「相続した土地をコインパーキングにして運用しているが、この土地の本当の価値はいくらなのだろうか」。
駐車場は、日本の都市部で最も身近な不動産の利用形態の一つです。更地を一時的に駐車場として運用する「暫定利用」は、固定資産税の負担を賃料収入で相殺しつつ、将来の売却や開発の選択肢を残せるという点で合理的な選択です。
しかし、駐車場として利用中の土地の評価は、見かけほどシンプルではありません。「駐車場としての収益」で評価するのか、「更地としてのポテンシャル」で評価するのか。この二つの視点のどちらを重視するかで、評価額は大きく変わります。
相続税申告、売却判断、借地権との関係、コインパーキング事業者との契約見直し――駐車場の価値に関する判断場面は多岐にわたります。この記事では、駐車場・コインパーキングの不動産評価における特有の論点を解説します。
第1章:駐車場の類型と評価上の違い
1-1. 月極駐車場
地主が区画を整備し、月極契約で利用者に貸し出す形態です。初期投資は舗装・ライン引き・車止め程度で済み、管理も比較的簡易です。
評価上のポイントは以下の通りです。
- 月極契約は借地権が発生しない(建物所有目的の土地賃貸借ではないため)
- 収益性は低いが、土地の自由度(売却・転用)が高い
- 周辺の月極駐車場の相場(月額賃料)が収益算定の基礎
1-2. コインパーキング(時間貸し駐車場)
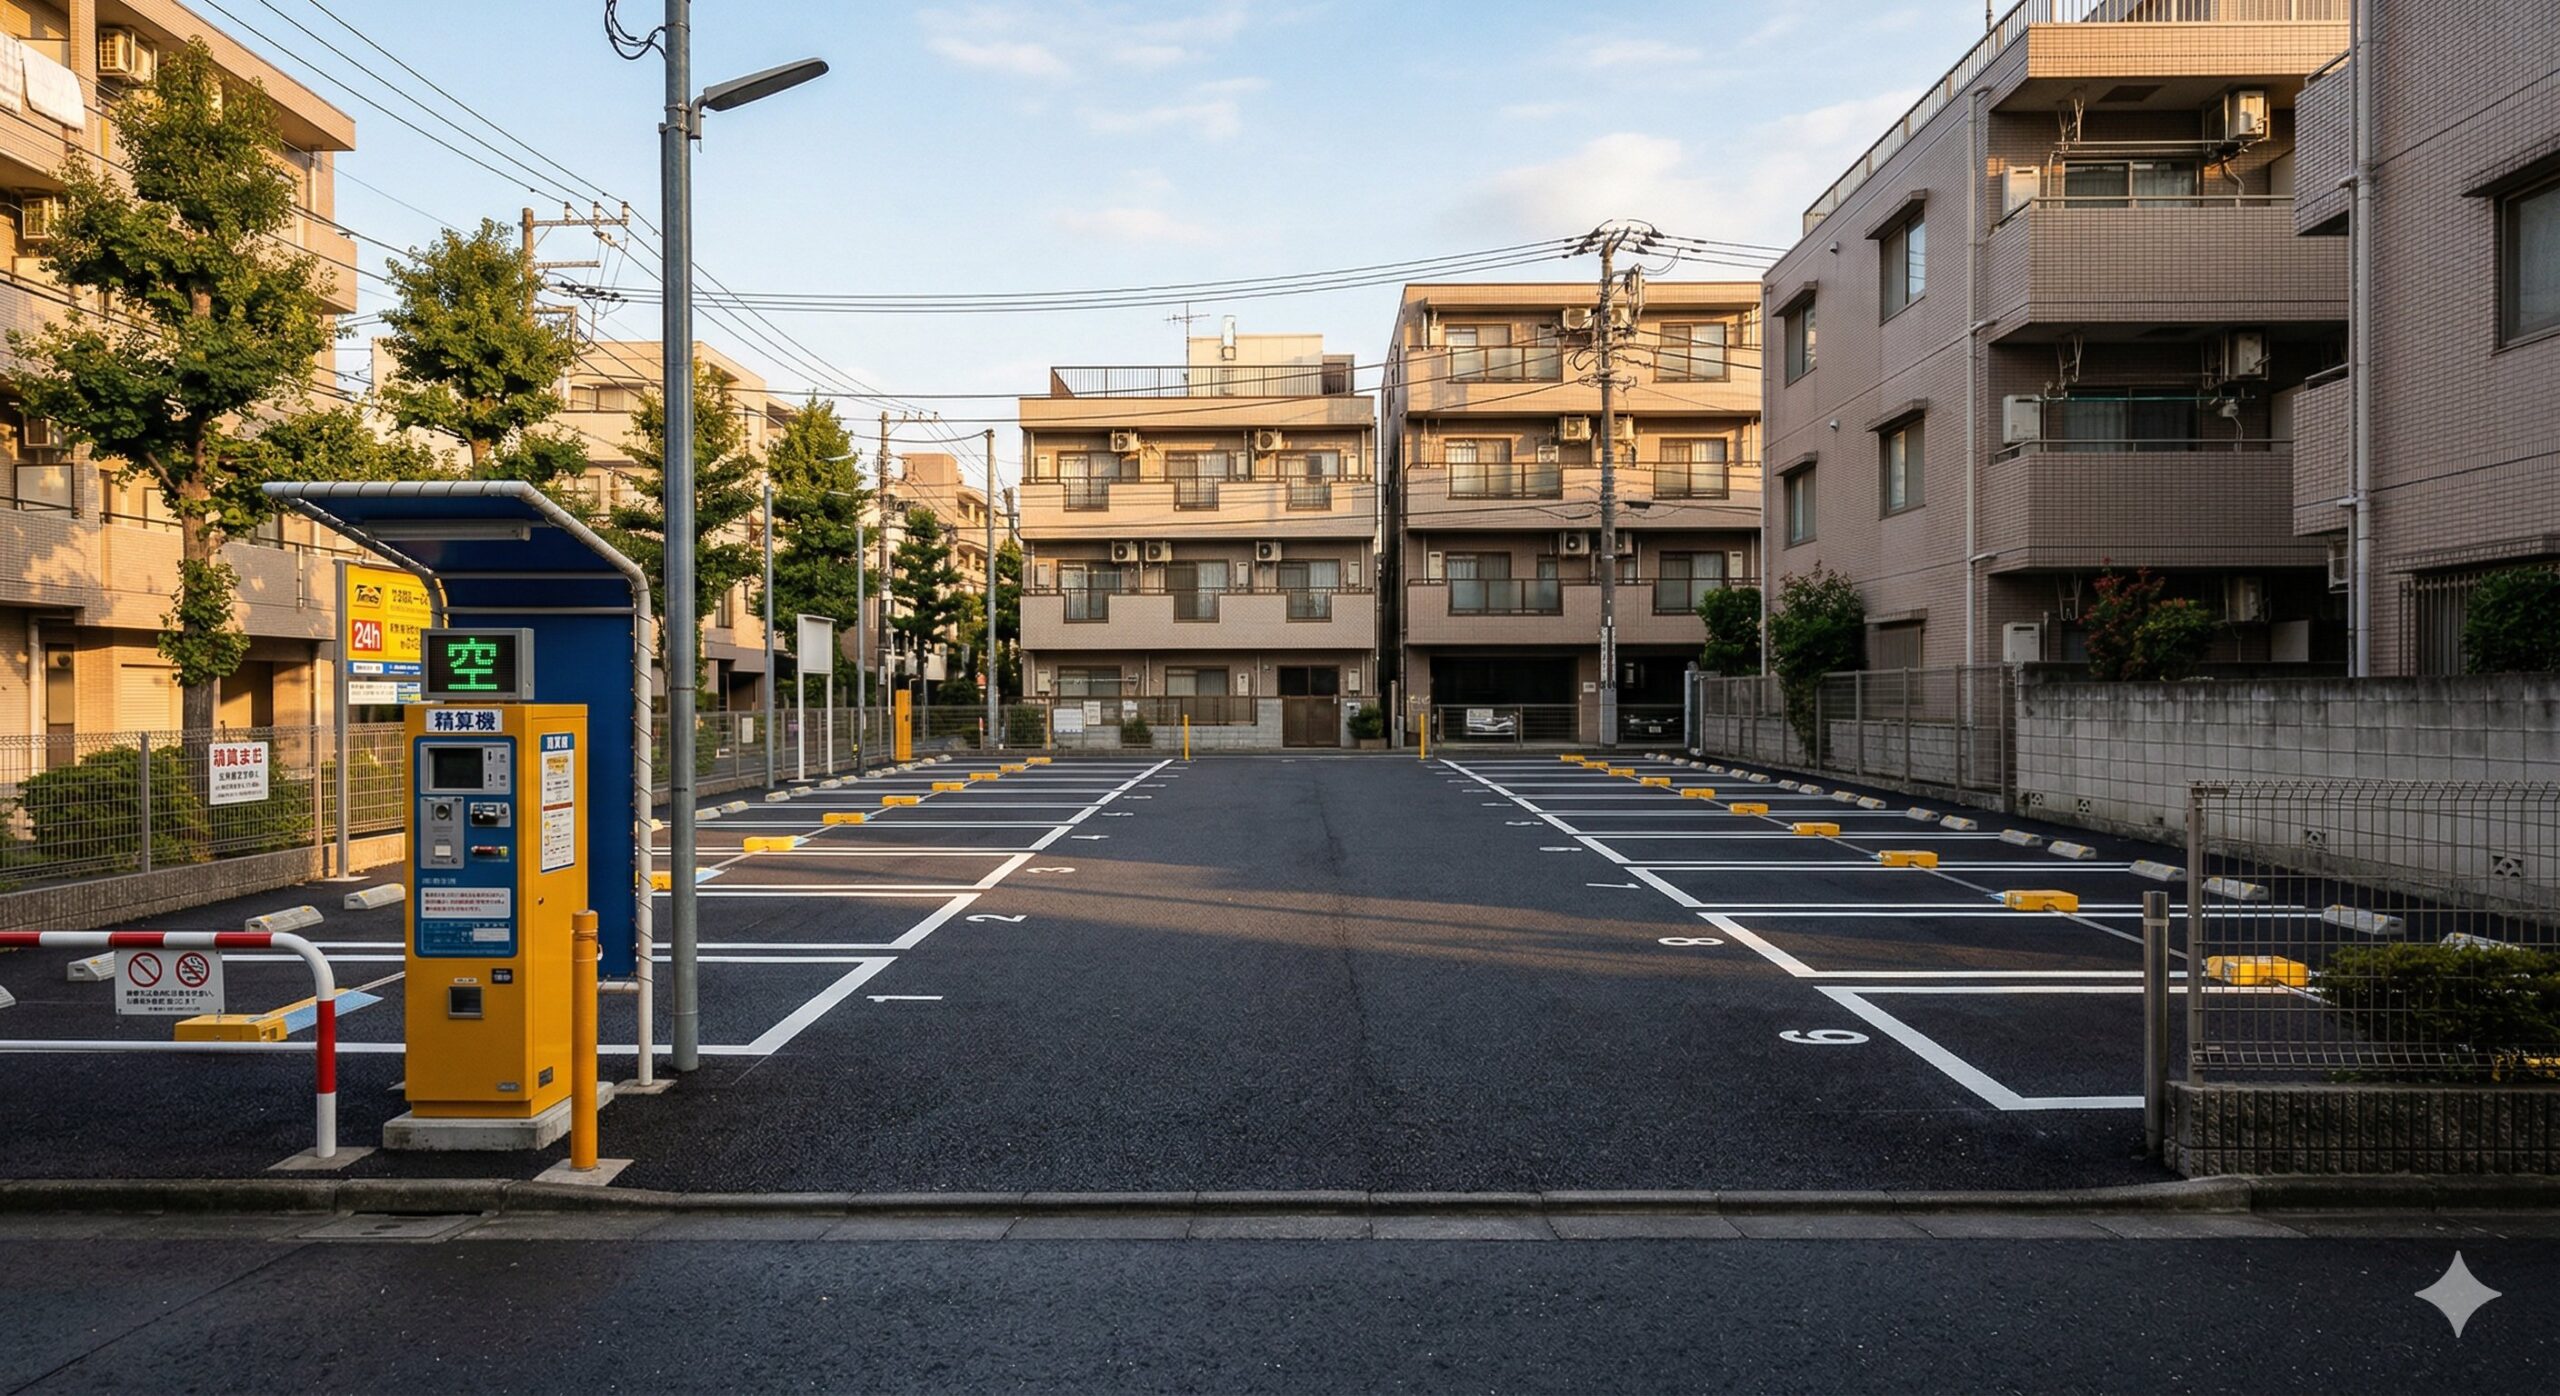
コインパーキング事業者が精算機・ロック板等の設備を設置し、時間貸しで運営する形態です。地主と事業者の関係は大きく2つに分かれます。
- サブリース型(一括借上げ):事業者が地主に固定賃料を支払い、稼働リスクは事業者が負う
- 管理委託型:地主が設備投資を行い、事業者に運営を委託。稼働リスクは地主が負うが、利益率は高い
サブリース型の場合、地主にとっての収益は安定しますが、事業者が設定する賃料が市場実勢を反映しているかの検証が必要です。
1-3. 立体駐車場(自走式・機械式)
商業施設やオフィスビルに附帯する自走式駐車場、またはタワー式・多段式の機械式駐車場です。機械式駐車場は設備の耐用年数(15〜25年程度)が短く、更新費用が大きいため、建物部分の評価に注意が必要です。
第2章:駐車場評価の核心 ―「暫定利用」か「最有効使用」か
2-1. 最有効使用の判定が評価の出発点
不動産鑑定評価基準では、不動産の価格は「最有効使用」を前提に算出されます。都市部の駐車場用地の場合、多くのケースで最有効使用は「マンション用地」「商業ビル用地」「戸建て分譲用地」などであり、「駐車場」は最有効使用ではない=暫定利用であると判断されます。
この場合、土地の評価額は「最有効使用の価格」で算出されます。つまり、駐車場として月額30万円の賃料を得ている土地でも、マンション用地としての取引価格が1億円であれば、鑑定評価額は1億円前後になります。
2-2. 駐車場が「最有効使用」になるケース
ただし、以下の場合は駐車場が最有効使用と判断されることもあります。
- 敷地面積が極めて小さい:建築物の建設が非効率な狭小地(20〜30m2程度)
- 接道条件が悪い:建築確認が取得できない(再建築不可)だが、車両の出入りは可能
- 用途地域の制限:工業専用地域など、住宅・商業施設の建設が制限されるエリア
- 短期の暫定利用が合理的:再開発計画が進行中で、数年後に用途が変わることが確定している
こうしたケースでは、駐車場としての収益力に基づく評価(収益還元法)が中心となります。
2-3. 数値シミュレーション ― 暫定利用の場合
前提条件:東京都内・60坪のコインパーキング用地(サブリース型)
| 項目 | 金額 |
|---|---|
| サブリース賃料(月額) | 45万円 |
| 年間賃料収入 | 540万円 |
| 固定資産税・都市計画税 | 年間約80万円 |
| 純収益 | 年間約460万円 |
| キャップレート(仮定:4.5%) | ― |
| 収益価格 | 約1億220万円 |
一方、同じ土地をマンション開発用地として売却する場合の取引価格が1億5,000万円であれば、最有効使用はマンション用地であり、鑑定評価額は1億5,000万円が基準になります。
この差額(約4,780万円)が、暫定利用を続けることの「機会費用」です。
第3章:駐車場の不動産鑑定が必要になる場面
3-1. 相続税申告 ― 駐車場用地の評価減
駐車場用地の相続税評価は原則として「自用地」(更地と同等)として評価されます。月極駐車場やコインパーキングの場合、「貸宅地」や「貸家建付地」のような評価減は適用されません。
ただし、以下の場合に鑑定評価による評価減が認められる可能性があります。
- 土地が不整形地であり、路線価が個別の減価要因を十分に反映していない場合
- アスファルト舗装等の構築物があり、小規模宅地等の特例の適用を検討する場合(貸付事業用宅地等として50%減額の可能性)
相続税の小規模宅地等の特例の適用要件は複雑であるため、税理士と連携のうえで鑑定評価の要否を判断することが重要です。
3-2. 売却判断 ― 「いつ売るか」の根拠
駐車場を暫定利用している地主にとって、「今売るべきか、もう少し待つべきか」は常に悩ましい問題です。
鑑定評価は、以下の判断材料を提供します。
- 現在の土地の時価:最有効使用を前提とした現時点の適正価格
- 駐車場収入の現在価値:暫定利用を続けた場合の将来キャッシュフローの現在価値
- 市場動向の分析:周辺エリアの開発動向、地価のトレンド
これらを比較することで、売却のタイミングについて経済合理性に基づいた判断が可能になります。
3-3. コインパーキング事業者との契約見直し
サブリース型のコインパーキング契約では、契約更新時に賃料の見直し交渉が発生します。事業者側は「駐車場の稼働率が低下した」「競合が増えた」等の理由で賃料減額を求めてくることがあります。
このとき、鑑定評価で「土地の適正な賃料水準」を把握しておけば、交渉を有利に進められます。地代(土地の賃料)の鑑定評価は、積算法(土地価格×期待利回り)、賃貸事例比較法、収益分析法など専門的手法で算出されます。
3-4. 離婚・遺産分割 ― 駐車場収入のある不動産の評価
離婚の財産分与や遺産分割で駐車場が対象になる場合、土地の価値だけでなく、駐車場事業からの収益も財産として考慮されることがあります。
土地の鑑定評価額と駐車場事業の収益力を分離して評価することで、公平な分割の基礎を提供します。
まとめ
駐車場・コインパーキングの不動産評価は、「暫定利用地としての土地の本来の価値」と「駐車場としての収益力」の二つの視点を使い分ける必要があります。
要点を振り返ります。
- 駐車場の類型(月極・コインパーキング・立体)によって評価の着眼点が異なる
- 都市部の駐車場用地は多くの場合「暫定利用」であり、最有効使用(マンション用地等)の価格で評価される
- 暫定利用を続けることの「機会費用」を定量化するのが鑑定評価の役割
- 相続税申告、売却タイミングの判断、事業者との賃料交渉、離婚・遺産分割で鑑定評価が活用される
- 駐車場が最有効使用になるケース(狭小地、再建築不可等)もあり、個別の判断が必要
「駐車場にしているから簡単な不動産だろう」と思われがちですが、実は評価上の論点が多い不動産類型です。適正な価値を把握することで、保有・売却・転用の最適な判断が可能になります。
駐車場・コインパーキングの土地について、適正な価値を把握したい方は、ぜひ一度ご相談ください。保有・売却・転用の最適な判断をサポートいたします。初回のご相談は無料です。