高圧線下地はどれだけ安くなる?地役権による建築制限と評価減の実務を不動産鑑定士が解説
はじめに
「上空を送電線が通っているだけで、土地の値段は下がるのですか」
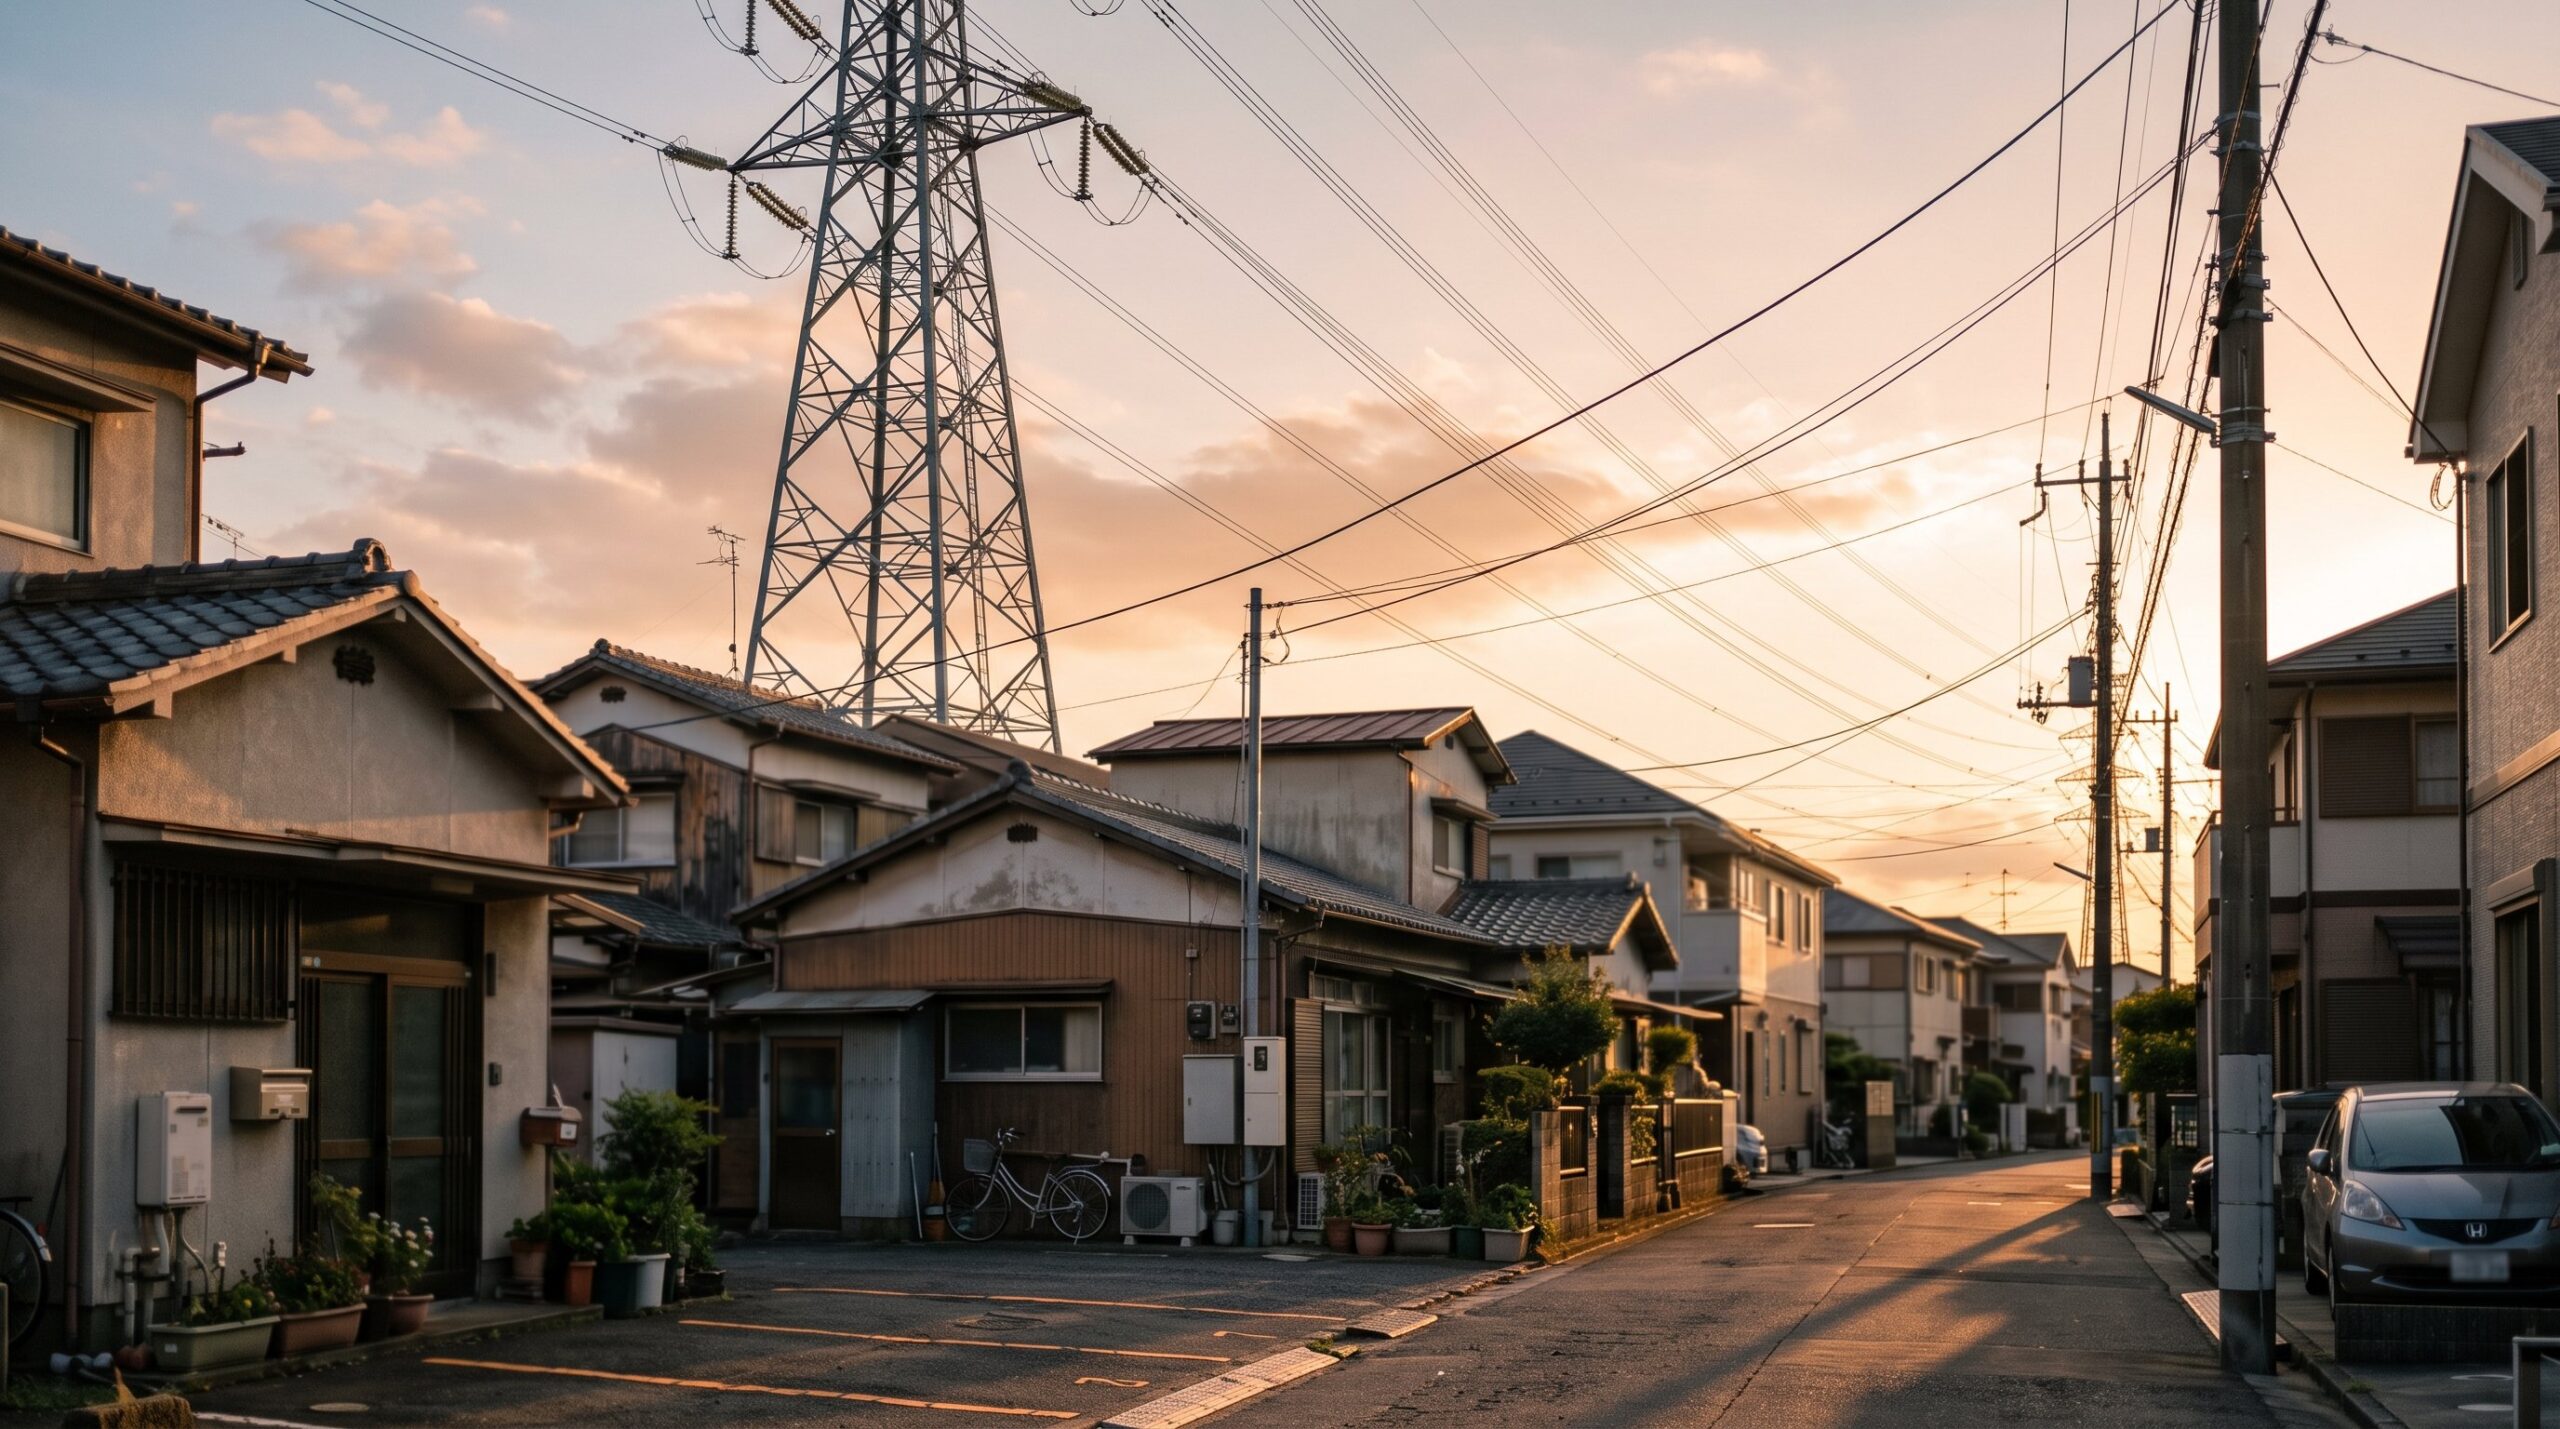
高圧線の下にある土地——高圧線下地——を相続した方、売却しようとしている方から、しばしばいただく質問です。土地そのものは普通に使えているように見える。電線は空の上の話で、地面には何の支障もない。それなのに、査定を頼むと「送電線があるので」と減額される。納得がいかない、というお気持ちはよく分かります。
しかし結論から申し上げると、高圧線下地の減価には明確な根拠があります。上空の送電線は、単なる景観の問題ではありません。多くの場合、その土地には地役権——他人の土地を自分の土地の便益のために利用する権利——が設定されており、建物の高さ制限や、場合によっては建築自体の禁止という、法的な利用制限がかかっているのです。目に見えない権利の負担が、土地の使い方を現実に縛っている。だから価格が下がるのです。
そして重要なことに、この減価には「相場観」ではなく、制限の内容に応じた算定の枠組みがあります。制限が強ければ減価は大きく、緩ければ小さい。相続税評価にも明文のルールがあります。
この記事では、高圧線下地を中心に、地役権が設定された土地の評価の仕組みを解説します。売買・相続・補償交渉のいずれの場面でも、判断の土台になる内容です。
第1章:高圧線下地に何が起きているのか
1-1. 地役権という「見えない権利」
民法第280条は、地役権を「設定行為で定めた目的に従い、他人の土地を自己の土地の便益に供する権利」と定めています。便益を受ける側の土地を要役地、負担を負う側の土地を承役地と呼びます。
送電線の場合、電力会社(送電事業者)が、送電線を安全に維持するために、線下の土地に地役権を設定します。この土地が承役地です。設定の内容は契約によりますが、典型的には次のような制限が定められます。
- 送電線から一定の離隔距離を確保できない建造物の建築の禁止または高さの制限
- 送電線に支障を及ぼす竹木の植栽の制限
- 爆発物・引火物の取扱いなど危険な利用の禁止
つまり高圧線下地の所有者は、土地の所有権を保持したまま、その利用の一部を電力会社に「差し出している」状態にあります。設定時には電力会社から補償金(対価)が支払われているのが通常で、その負担は登記されていることも、されていないこともあります。
1-2. 制限の強さは電圧で変わる
利用制限の内容は、送電線の電圧によって大きく異なります。電気設備に関する技術基準を定める省令およびその解釈では、送電線と建造物との間に確保すべき離隔距離(送電線から安全のために空けなければならない距離)が電圧に応じて定められており、実務上は次の区分が目安になります。
使用電圧17万ボルト以上の特別高圧線の場合。 送電線の直下およびその周辺では、離隔距離を確保できないため、原則として建造物の建築自体が禁止される扱いが一般的です。土地は駐車場、資材置場、農地などの利用に限定されます。
使用電圧17万ボルト未満の場合。 建築は可能ですが、送電線からの離隔距離を確保するため高さ制限を受けます。3階建てが2階建てまでに制限される、といった形で現れます。
同じ「高圧線下地」でも、この違いで土地利用の自由度はまったく異なります。評価の第一歩は、上空の送電線の電圧と、設定されている地役権の内容を確認することです。
1-3. まず何を調べるか
高圧線下地の調査は、次の3点から始まります。
第一に、登記記録。 承役地の登記記録の乙区に地役権設定登記があれば、目的・範囲・要役地が記載されています。ただし、地役権は登記されていない場合も少なくありません。登記がなくても契約(線下補償契約等)が存在することがあるため、登記だけで「制限なし」と判断してはいけません。
第二に、電力会社への照会。 送電線の電圧、地役権や線下補償契約の有無と内容、制限の及ぶ範囲(線下地の幅)は、送電線を管理する電力会社・送電会社に照会すれば確認できます。
第三に、過去の補償金の受領歴。 先代が設定時に補償金を受け取っている場合、契約書が残っていないか確認します。相続した土地では、この経緯が引き継がれていないことが多いのです。
第2章:減価はどう算定されるか
2-1. 考え方の基本 ― 阻害される利用の程度
高圧線下地の減価の本質は、最有効使用(その土地が最も有効に使われた場合の用途)がどれだけ阻害されるかにあります。
3階建てまで建てられる住宅地で、高さ制限により2階建てまでしか建てられなくなれば、失われるのは3階部分の効用です。建築が全面的に禁止されれば、宅地としての利用可能性そのものが失われ、残るのは駐車場や庭としての利用価値だけになります。
したがって減価率は一律ではなく、次の要素で決まります。
- 制限の内容(建築禁止か、高さ制限か)
- 地域の標準的な利用(低層住宅地なら高さ制限の影響は小さく、中高層地なら大きい)
- 制限を受ける部分が敷地に占める割合と位置(敷地の隅か、中央を横切るか)
- 心理的な嫌悪感(圧迫感、景観、電磁波への不安等)の市場での織り込まれ方
この「法的な制限が土地の効用を削り、その分だけ価格が下がる」という構造は、高圧線下地に固有のものではありません。前面道路の私道負担やセットバックによる減価も同じ枠組みで説明できます。この点は「私道負担・セットバックで土地の価値はどれだけ下がる?1,050万円の差が生まれる理由を不動産鑑定士が解説」でも取り上げています。
2-2. 相続税評価の明文ルール
相続税の土地評価では、この減価が明文化されています。
高圧線下地に設定される建造物の制限を伴う地役権は、財産評価基本通達上「区分地上権に準ずる地役権」(地下または空間について上下の範囲を定めて設定された地役権のうち、建造物の設置を制限するもの)として扱われます。同通達27-5は、その価額を、承役地の自用地価額に土地利用制限率(制限によって土地の利用価値がどれだけ損なわれるかを示す率)を基とした割合を乗じて評価すると定め、次の簡便な割合を示しています。
| 制限の内容 | 地役権の割合 |
|---|---|
| 家屋の建築が全くできない場合 | 50%または承役地の借地権割合のいずれか高い割合 |
| 家屋の構造・用途等に制限を受ける場合 | 30% |
承役地(高圧線下地)の評価額は、自用地価額からこの地役権の価額を控除した金額になります(同通達25(5))。
計算例を示します。自用地価額5,000万円の宅地のうち、40パーセントの部分が高圧線下で家屋の建築が全くできない場合(借地権割合60パーセントの地域)、
地役権の価額 = 5,000万円 × 40% × 60%(50%と借地権割合60%の高い方) = 1,200万円
承役地の評価額 = 5,000万円 − 1,200万円 = 3,800万円
なお、区分地上権に準ずる地役権に該当するのは建造物の設置を制限するものであり、登記の有無は問われません。相続税申告の具体的な適用は税理士にご確認ください。
2-3. 鑑定評価と市場の実際
鑑定評価では、通達の簡便割合ではなく、対象地の個別の事情に即して減価を査定します。通達による評価と鑑定評価がなぜ食い違うのかという論点は、「相続税評価と鑑定評価、何が違う?税理士が知るべき評価減の実務と総則6項リスク」でも整理しています。市場の実態として押さえておくべきは次の点です。
制限部分の面積割合と位置が決定的です。 同じ「一部が線下」でも、敷地の隅を送電線がかすめるだけで建物配置に支障がない土地と、敷地中央を横切り有効な建物が建てられない土地とでは、減価はまったく違います。後者は、制限面積の割合以上に土地全体の価値を損ないます。
心理的な要因は地域と用途で差が出ます。 住宅地では、送電鉄塔の近接や電線の圧迫感が、法的制限とは別の市場減価(いわゆる嫌悪施設としての減価)として現れることがあります。一方、工業地や沿道サービス地では、この種の減価はほとんど観察されないこともあります。
補償金の受領歴は価格に織り込み済みと解されます。 地役権設定時に先代が対価を受領している場合、その負担は既に土地に付着した状態です。売買の際に「補償をもらっているのだから安くしろ」「いや関係ない」という議論になりがちですが、正しくは「制限が付いた状態の土地の現在価値はいくらか」を評価すれば足ります。
第3章:場面別の実務対応
3-1. 売却の場面 ― 情報を整えてから市場へ
高圧線下地の売却で価格を守る鍵は、制限の内容を売主側で正確に開示できる状態にしておくことです。
買主(またはその仲介業者)は、内容が不明な負担に対しては最大限の減価で臨みます。「建築制限があるらしい」という曖昧な状態では、建築禁止並みの値引きを求められかねません。電力会社への照会で電圧・制限内容・線下範囲を確認し、「高さ何メートルまでの建築が可能」という具体的な情報として示せれば、過剰な減価を防げます。
逆に、制限を告げずに売却すれば、契約不適合責任(民法第562条以下)を問われるリスクがあります。地役権の存在は重要事項説明の対象でもあり、隠す選択肢はありません。
3-2. 相続の場面 ― 評価の見落としを防ぐ
相続税申告の実務では、高圧線下地の減価が見落とされたまま申告されている例が散見されます。理由は単純で、地役権が登記されていない場合、机上の資料だけでは制限の存在に気づけないからです。
現地を見れば送電線は目に入ります。相続財産に含まれる土地は、公図・路線価図だけでなく、現地または航空写真で上空の状況を確認する。線下であれば電力会社に照会する。この一手間で、評価額が数百万円変わることがあります。過大に納税していた場合、更正の請求(申告した税額が過大だったときに税務署へ減額を求める手続。法定申告期限から原則5年以内)により還付を受けられる可能性もあります。手続については税理士にご確認ください。
また、遺産分割においても、高圧線下地とそうでない土地を「面積が同じだから等価」として分ければ不公平が生じます。制限を織り込んだ時価での調整が必要です。
3-3. 補償交渉・その他の地役権の場面
新たに送電線が計画され、電力会社から地役権設定の申入れを受ける場面もあります。提示される補償金は、土地利用制限率に基づいて算定されますが、その前提となる土地の評価額や制限率の適用が対象地の実情に合っているかは、検証の余地があります。提示額の妥当性を検証する材料として、独立の評価が役立ちます。
なお、地役権による制限は高圧線に限りません。通行地役権(他人の土地を通行する権利)、眺望・日照確保のための地役権、ガス導管・水道管の敷設に伴う地役権など、形はさまざまです。いずれも「承役地の利用がどれだけ制約されるか」という同じ枠組みで評価します。承役地・要役地の売買、地役権の設定・消滅の対価が問題になる場面では、双方の土地への影響を含めた評価が判断の基礎になります。
まとめ
高圧線下地の減価は、感覚的な「嫌悪」ではなく、地役権による法的な利用制限に根拠があります。制限の内容を正確に把握すれば、減価は算定可能な数字になります。
要点を振り返ります。
- 高圧線下地には多くの場合、建築の禁止や高さの制限を内容とする地役権が設定されており、登記されていない場合もあるため、電力会社への照会が調査の基本になる。
- 制限の強さは電圧で異なり、使用電圧17万ボルト以上では建築自体が禁止される扱いが一般的、それ未満では高さ制限にとどまることが多い。
- 相続税評価では区分地上権に準ずる地役権として、建築が全くできない場合は50パーセント(または借地権割合の高い方)、構造・用途の制限にとどまる場合は30パーセントの割合で減価が明文化されている(財産評価基本通達27-5)。
- 鑑定評価では、制限部分の面積割合と位置、地域の標準的な利用、心理的要因の市場での織り込まれ方を個別に査定するため、通達の簡便割合とは異なる結論になり得る。
- 売却では制限内容の正確な開示が過剰な減価を防ぎ、相続では現地確認による減価の見落とし防止と更正の請求の可能性が、それぞれ実務の要点になる。
送電線下の土地の売却を検討している方、相続した土地の上空に送電線があることに気づいた方、電力会社から地役権設定や補償の提示を受けている方へ。制限の内容を確認し、それが価格にどれだけ影響するのかを根拠とともにお示しします。ぜひ一度ご相談ください。初回の無料相談も承っております。