東京駅丸の内が示す「空中権の経済価値」―容積率移転を鑑定士が解説
はじめに
「東京駅周辺の再開発で『空中権』が売買されている、というニュースを聞いた」「地下鉄駅と直結する地下利用権の対価はどう決まるのか」「容積率移転で地権者の取り分はどう計算されるのか」――都心の大規模再開発に関わる地権者・デベロッパーから、こうした質問をいただく機会が増えています。
東京駅丸の内・大手町・八重洲、渋谷・新宿の超高層再開発、虎ノ門ヒルズ・麻布台ヒルズなど、近年の都心再開発の多くは、空中権・地下利用権・容積率移転という従来の「土地の所有権」だけでは捉えきれない権利を活用した複雑なスキームで進められています。
これらの権利は、単独で取引されることは少ないものの、再開発の合意形成・対価算定・税務申告のあらゆる場面で、その経済価値を評価する必要が生じます。私たち不動産鑑定士は、不動産鑑定評価基準に基づき、こうした立体的な権利の経済価値を評価する役割を担っています。
この記事では、都心再開発で頻出する3つの権利(空中権・地下利用権・容積率移転)について、その法的根拠・評価の論点・具体的算定方法を解説します。
第1章:空中権・地下利用権・容積率移転の基本
1-1. 空中権とは
空中権(Air Rights)とは、土地の上空(空間)を独立して利用する権利です。日本法上、土地の所有権はその上下に及ぶ(民法第207条)のが原則ですが、区分地上権(民法第269条の2)の設定により、上空の特定の階層を限定して利用権を設定することができます。
実務的には、以下のような場面で活用されます。
- 鉄道会社が駅ビルの上空に商業ビル・ホテルを建設する権利を取得
- 既存ビルの所有者が、自社ビル上空にデベロッパーが超高層棟を建設することを許容
- 文化財建造物の保存のため、その建物の上空利用権を別の地権者に移転
1-2. 地下利用権とは
地下利用権も、空中権と同様に区分地上権として設定される権利で、土地の地下空間を独立して利用する権利です。
典型的な活用例は以下のとおりです。
- 地下鉄が他人地の地下を通過する際の地下区分地上権設定
- 商業施設と地下鉄駅を直結する地下通路の建設
- 共同溝・地下駐車場・地下街の建設
東京メトロ・都営地下鉄をはじめとする都市鉄道の多くは、地下通過区間で他人地の地下区分地上権を取得しています。
1-3. 容積率移転とは
容積率移転とは、ある土地(送り出し地)の未利用容積率を、別の土地(受け入れ地)に移転して建築する制度です。
法的には以下の2つの仕組みがあります。
① 特例容積率適用区域制度(建築基準法第57条の2)
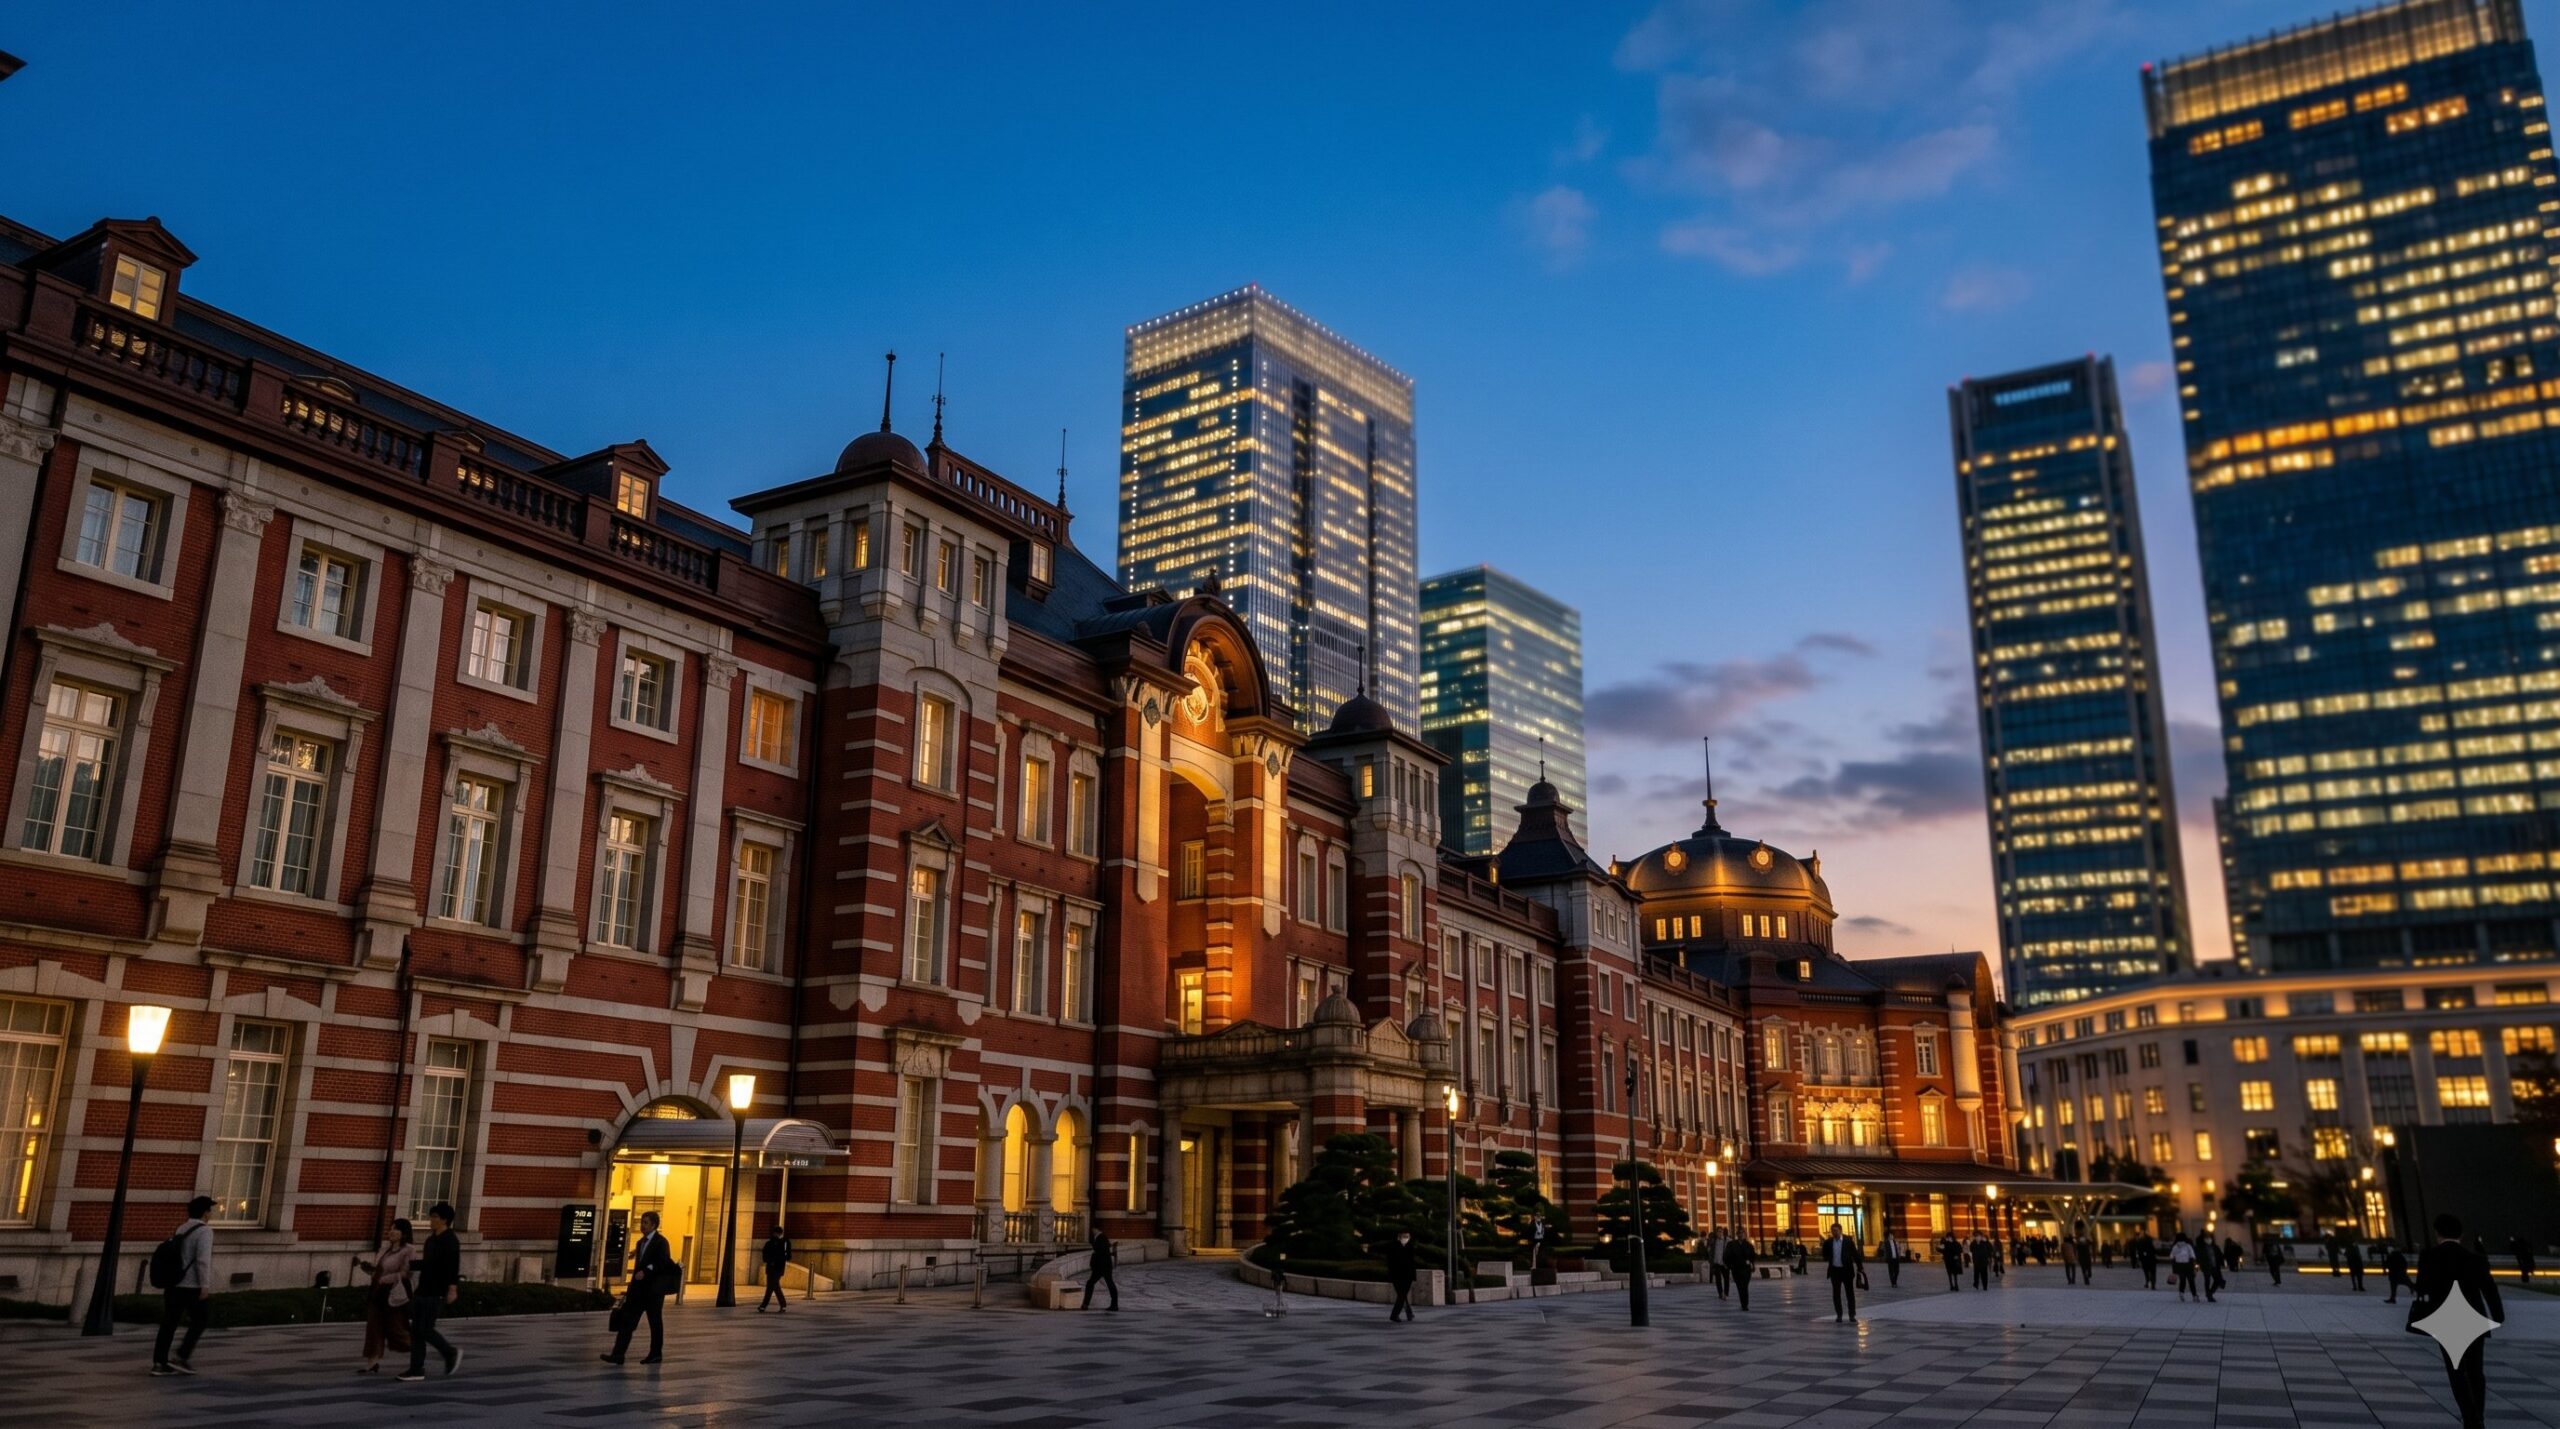
2002年改正で創設。複数街区にまたがる容積率の移転を認める制度で、東京駅丸の内・大手町地区などで活用されている。文化財建造物(東京駅赤レンガ駅舎など)の保存のため、その建物の未利用容積率を周辺ビルに移転する事例が代表的。
② 連坦建築物設計制度(建築基準法第86条第2項)
複数敷地にまたがって一体的に建築計画を立てる制度。同一街区内の容積率融通に活用される。
容積率移転は、送り出し地の所有者・受け入れ地のデベロッパーの双方にとって経済的価値を生む取引であり、その対価算定が鑑定評価の重要な領域となっています。
第2章:各権利の評価方法
2-1. 空中権・地下利用権の評価方法
区分地上権として設定される空中権・地下利用権の評価は、不動産鑑定評価基準(国土交通省告示)に基づき、以下の手法で算定されます。
① 立体利用阻害率による方法
土地全体の更地価格に、区分地上権の設定により阻害される利用度合い(立体利用阻害率)を乗じて算定します。
区分地上権価額 = 更地価格 × 立体利用阻害率立体利用阻害率は、通常以下のような要素で算定されます。
- 設定される空間の利用効率(最有効使用に対する割合)
- 残された空間の利用可能性
- 土地の地理・立地条件
② 限定価格による方法(隣接地併合)
隣接地と一体利用する場合の限定的な価格を求める方法。鉄道会社が駅ビル上空利用権を取得する場合など、特定の主体間でのみ成立する価格を算定する際に活用されます。
③ 賃料還元による方法
区分地上権の設定により得られる将来の賃料収入を割引現在価値に還元する方法。長期契約の地下鉄敷設対価などで用いられます。
2-2. 容積率移転の評価方法
容積率移転の対価評価は、より複雑です。送り出し地・受け入れ地の双方の経済価値変動を分析する必要があります。
送り出し地側の減価要因
- 移転した容積率分の建築可能ボリュームの喪失
- 将来の容積率制度変更時の対応制約
受け入れ地側の増価要因
- 移転受けた容積率分の追加建築可能ボリューム
- 高層化による眺望・賃料単価の向上
対価の典型的な算定式
容積率移転対価 = 受け入れ地側の経済価値増加額 × 配分割合配分割合は当事者間の交渉により決定されますが、実務上は受け入れ地側の便益を50%〜70%程度配分するケースが多いとされます。
2-3. 計算例(容積率移転のケース)
具体例で計算してみます。
前提条件
- 送り出し地:A街区(敷地500㎡、容積率800%、現状利用容積率500%)
- 受け入れ地:B街区(敷地1,000㎡、容積率800%、移転受け後容積率1,200%)
- 対象不動産の単価:B街区の上層階分譲単価坪単価600万円(約180万円/㎡)
移転容積率
A街区の未利用容積率(800% − 500%)= 300%、敷地500㎡分 = 1,500㎡
受け入れ地側の便益
増加床1,500㎡ × 単価180万円/㎡ = 27億円
ここから建築費・諸経費を控除し、純便益を算定。仮に純便益を増加床評価額の30%とすれば 27億円 × 30% = 8.1億円
容積率移転対価
送り出し地側の配分を40%とすると、8.1億円 × 40% = 3.24億円
なお、これらの数値はあくまで仮定の例示であり、実際の取引では立地・建物用途・市況・交渉力により大きく変動します。
第3章:実務上の論点と鑑定評価の役割
3-1. 都市再生特別地区・特例容積率適用区域の活用
都心再開発では、都市再生特別措置法に基づく都市再生特別地区(2002年制度創設)や、特例容積率適用区域制度の活用が一般的です。これらの制度を活用する場合、行政との協議により容積率の上乗せ(割増容積)が認められることがあります。
このとき、割増容積の経済価値の評価が論点となります。割増容積はもともと地権者の権利として存在していなかったものなので、その経済価値の帰属(行政・地権者・デベロッパーのいずれに帰属するか)が交渉事項となり、鑑定評価による客観的算定が求められます。
3-2. 等価交換方式における権利調整
等価交換方式(地権者が土地を提供し、デベロッパーが建物を建設して、双方が建物の床を取得する方式)では、容積率移転を組み合わせるケースがあります。
たとえば、複数の隣接地権者が土地を集約してデベロッパーに提供し、デベロッパーが超高層ビルを建設する場合、各地権者の取得床面積の按分に容積率移転の経済価値が反映されます。立体的な権利の経済価値を可視化することで、地権者間の公平な権利調整が可能となります。
3-3. 税務上の取扱い(譲渡所得・印紙税)
空中権・地下利用権・容積率移転の対価には、各種税金が課されます。
- 譲渡所得:区分地上権の譲渡対価は譲渡所得課税の対象(所得税法第33条)
- 印紙税:契約書には印紙税法に基づく印紙の貼付が必要
- 登録免許税:区分地上権の登記には登録免許税が課される
これらの税務処理には、対価の合理性を裏付ける鑑定評価書が有効です。なお、具体的な税務処理は税理士にご確認ください。
3-4. 鑑定評価書の活用シーン
これら立体的権利の鑑定評価書は、以下の場面で活用されます。
- 関係当事者(地権者・デベロッパー・行政)間の対価合意形成
- 譲渡所得・贈与税申告時の根拠書類
- 監査法人による会計監査時の検証資料
- 紛争発生時の訴訟・調停における証拠
- 都市再生特別地区等の都市計画決定時の経済性検証
まとめ
空中権・地下利用権・容積率移転は、都心の高密度開発が進むなかで、ますます重要性を増している権利です。これらの権利は、土地の所有権を立体的に分割・再構成することで、大規模再開発を実現する重要なツールとなっています。
要点を振り返ります。
- 空中権・地下利用権は、民法第269条の2の区分地上権として設定される立体的な利用権
- 容積率移転は、建築基準法第57条の2の特例容積率適用区域制度・第86条の連坦建築物設計制度で実現
- 評価手法には立体利用阻害率による方法・限定価格・賃料還元・経済価値増加額の配分など複数あり、対象に応じて選択
- 都心再開発では都市再生特別地区との組み合わせで割増容積率を活用するケースが多く、その経済価値の帰属が交渉事項
- 等価交換方式と組み合わせた権利調整、譲渡所得・印紙税の処理など、鑑定評価書が活用される場面は多岐にわたる
立体的権利の評価は、不動産鑑定士の専門性が最も発揮される領域のひとつです。
なお、税務処理の具体的な助言は税理士に、契約・訴訟は弁護士にご確認ください。
都心再開発のプロジェクトに関わる地権者の方、デベロッパーの方で、空中権・地下利用権・容積率移転の対価算定にお悩みでしたら、ぜひ私たち不動産鑑定士にご相談ください。初回のお打ち合わせは無料です。