ゴルフ場はいくらで売れるのか?50ヘクタール超の土地と事業を鑑定士が評価する方法
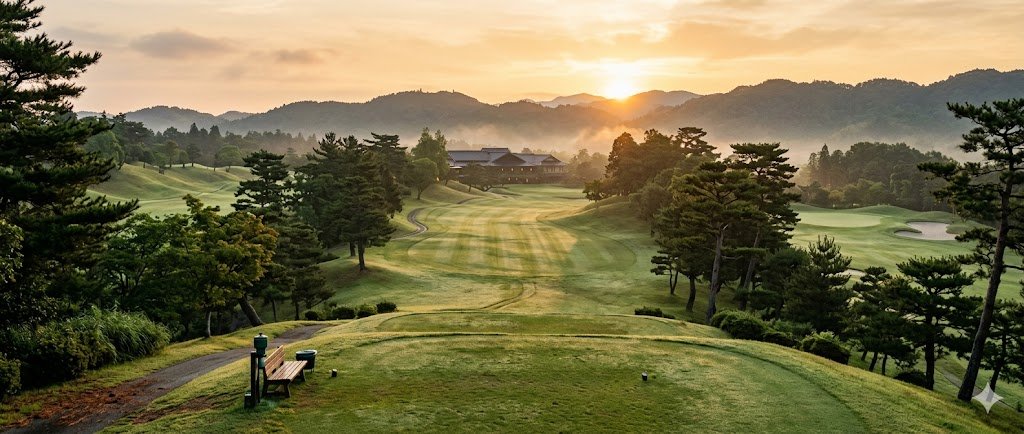
一般社団法人日本ゴルフ場経営者協会の統計によると、日本には約2,100のゴルフ場が存在し、その敷地面積は国土の約0.7%を占めています。バブル崩壊後、多くのゴルフ場が経営破綻や事業再生を経験しましたが、近年はコロナ禍をきっかけとしたアウトドアレジャーの復権により、ゴルフ場市場が回復基調にあります。
ゴルフ場の不動産評価は、不動産鑑定の中でも特に難易度が高い分野です。50〜100ヘクタール(15万〜30万坪)という広大な土地、事業収益との密接な関係、会員権という独特の制度、そして環境規制の厳しさ――これらの要素が複合的に絡み合い、通常の不動産とは全く異なる評価アプローチが求められます。
この記事では、ゴルフ場の不動産評価がなぜ特殊なのか、どのような手法で評価するのかを解説します。
第1章:ゴルフ場の不動産としての特殊性
1-1. 広大な土地と造成投資
ゴルフ場の敷地面積は、18ホールの標準的なコースで50〜100ヘクタール(約15万〜30万坪)です。この広大な土地に対して、以下の造成工事が行われています。
- コースレイアウト(フェアウェイ、グリーン、バンカー、池等)
- 排水設備・散水設備
- カート道路
- クラブハウス
- 練習場
- 駐車場
- 調整池・防災設備
これらの造成投資は数十億〜数百億円に及ぶことがあり、土地の「素地(造成前の原地盤としての土地)」としての価値に大きな付加価値を生み出しています。
1-2. 「事業」と「不動産」の不可分性
ゴルフ場は、不動産(土地・建物)と事業(ゴルフ場経営)が一体となった資産です。土地を更地にしてもゴルフ場としての価値は失われ、かといって土地がなければ事業は成立しません。
この不可分性は、評価にあたって「不動産としての価値」と「事業としての価値」をどう切り分けるか、あるいは一体として評価するかという問題を生じさせます。
1-3. 会員権制度と経営の関係
多くのゴルフ場は会員制を採用しており、入会時に「預託金」を受け入れています。預託金は一定期間据え置き後に退会時に返還されるものですが、バブル崩壊後は預託金の返還問題が多くのゴルフ場の経営を圧迫しました。
預託金の残高は、ゴルフ場の実質的な負債であり、不動産評価においても考慮すべき要素です。現在は法的整理(民事再生等)を経て預託金債務を圧縮し、無額面のプレー権制に移行したコースや、完全にパブリック運営に切り替えたコースも増えていますが、依然として過去の負債構造が評価に影響を与えるケースもあります。
第2章:ゴルフ場の鑑定評価手法
2-1. 収益還元法によるアプローチ
ゴルフ場の評価では、収益還元法が最も重要な手法です。ゴルフ場の収益構造は以下の通りです。
収入項目
- プレーフィー(グリーンフィー+カートフィー)
- 年会費
- レストラン・売店収入
- 練習場収入
- コンペ・イベント収入
費用項目
- 人件費(コース管理、クラブハウス運営)
- コース管理費(芝生管理、散水、農薬等)
- 水光熱費
- 修繕費(コース改修、クラブハウス改修等)
- 固定資産税・都市計画税
- 保険料
- 販促費
シミュレーション例
| 項目 | 金額 |
|---|---|
| 年間来場者数 | 5万人 |
| 平均プレーフィー | 12,000円 |
| プレーフィー収入 | 6億円 |
| その他収入 | 1億5,000万円 |
| 総収入 | 7億5,000万円 |
| 運営費用 | 6億円 |
| 純収益(NOI) | 1億5,000万円 |
| 還元利回り | 8% |
| 収益価格 | 約18億8,000万円 |
なお、実際の鑑定評価やM&Aの実務においては、将来の設備更新費用(カート道やクラブハウスの大規模改修等)の変動をより精緻に反映させるため、DCF法(割引キャッシュフロー法)を用いた分析手法も併用します。
2-2. 原価法によるアプローチ
原価法では、以下の構成要素ごとに再調達原価を算定し、経年による減価を差し引きます。
| 構成要素 | 算定方法 |
|---|---|
| 土地(素地) | 周辺の山林・原野等の取引事例から素地価格を査定 |
| 造成費 | コース造成、排水設備等の工事費を積算 |
| クラブハウス | 建物として原価法で評価 |
| コース附帯施設 | 散水設備、カート道路等の原価 |
| 外構・インフラ | 駐車場、道路、植栽等 |
ゴルフ場の土地の素地価格は、山林・原野の取引事例が基礎となりますが、広大な面積をまとめて取得する必要があることから、通常の山林価格よりも高くなる傾向があります。
2-3. 取引事例比較法の困難さ
ゴルフ場の売買事例は限られており、かつ個別性が極めて高い(立地、ホール数、コースの質、クラブハウスの規模、会員数等)ため、取引事例比較法の適用は困難です。
ただし、近年はファンドやリゾート運営会社によるゴルフ場の取得が増加しており、事例の蓄積が進んでいます。取引事例が得られる場合は、参考資料として活用します。
第3章:ゴルフ場評価の特殊な論点
3-1. 転用可能性と素地価値
ゴルフ場の敷地は、市街化調整区域(都市計画法により開発を抑制する区域)や農用地区域(農業振興地域内で農地として保全すべき区域)に位置することが多く、住宅地や商業地への転用には厳しい規制があります。
転用可能性の有無は、評価額に大きな影響を与えます。
- 転用可能な場合:宅地開発、物流施設、太陽光発電等への転用価値が上乗せされ、収益価格を上回ることもある
- 転用困難な場合:ゴルフ場としての継続利用を前提とした収益価格が上限
近年は、ゴルフ場跡地への太陽光発電所の設置が増加しており、転用先としてのニーズが生まれています。
3-2. 環境規制と維持管理コスト
ゴルフ場は、農薬の使用規制、排水基準、森林法の制約など、多くの環境規制を受けます。これらの規制への対応コストは、運営費用として収益評価に織り込む必要があります。
また、ゴルフ場の敷地は「保安林(森林法に基づき水源涵養・土砂流出防止等の目的で指定された森林)」や「地域森林計画対象民有林」に含まれる場合があり、開発や土地の形質変更に制限がかかるケースがあります。
3-3. M&A・事業再生における評価
ゴルフ場のM&Aでは、不動産の価値と事業の価値を明確に区分することが求められます。具体的には以下の価値に分解して評価します。
- 不動産の価値:土地・建物・造成投資の価値(不動産鑑定評価)
- 事業の価値:営業権(のれん)、会員基盤、ブランド価値
- 負債:預託金返還義務、未払債務
民事再生や会社更生手続きにおいては、不動産鑑定評価書が裁判所への提出書類として必要となるケースがあります。
まとめ
ゴルフ場の不動産評価は、広大な土地と事業収益の一体性、会員権制度、環境規制など、通常の不動産評価にはない特殊な論点が多い分野です。
要点を振り返ります。
- ゴルフ場は50〜100ヘクタールの広大な土地に数十億円規模の造成投資がなされており、「不動産」と「事業」が不可分な資産である
- 収益還元法が評価の軸となり、プレーフィー・年会費・飲食収入等の事業収益を精緻に分析する必要がある
- 原価法では素地価格+造成費+建物を積み上げるが、取引事例比較法はゴルフ場の個別性の高さから適用が難しい
- 転用可能性(宅地・物流施設・太陽光発電等)の有無が評価額を大きく左右する
- M&A・事業再生では、不動産の価値と事業の価値(営業権・会員基盤)を明確に区分した評価が求められる
収益還元法を軸としつつ、原価法による検証を行い、転用可能性や環境リスクを総合的に勘案する必要があります。
ゴルフ場の売却・取得を検討されている事業者様、M&A・事業再生においてゴルフ場の不動産評価が必要な方は、ぜひ当事務所にご相談ください。事業の収益構造から不動産の評価まで対応いたします。